記事の閲覧
| <<戻る |
| 海外情報/2001年12月号 |
2023年11月18日から、発行から1年を経過した記事は、会員の方以外にも全文が公開される仕様になりました。
| アメリカのインストアベーカリー
高橋秀尚 株式会社パンワールド代表取締役、海外情報研究会主宰
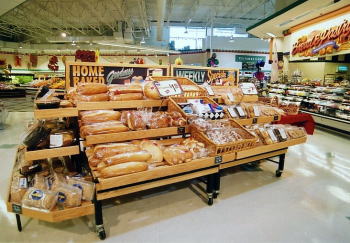
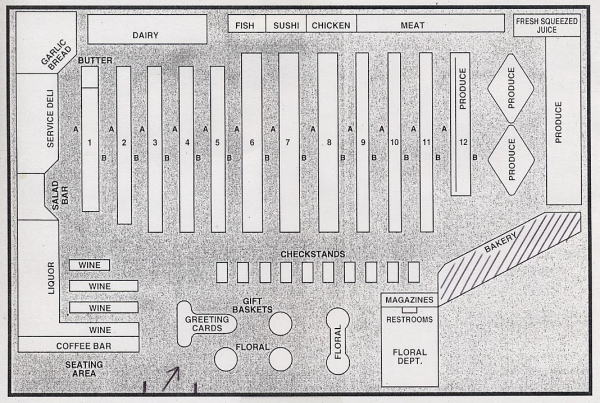
アメリカ人はSMへの依存度高い 「アメリカのインストアベーカリー事情は最近どうなっているのか?」と質問されることが多い。また「日本ではインストア(以後IBと省略)は華やかに見えても儲からない。商売を続ける上での必要悪とも思う」といった悲痛な意見も出るのが日本の現状だ。 アメリカは人口が日本の約2倍、そして製パン業(というよりパンを商品として取り扱うリテーリング)の年商総額は、推測であるが、約6兆円といわれる。日本のそれは約1兆5千億円だから単純計算で人口が約2倍、売上が約4倍ということで、アメリカの業界規模は日本のおよそ2倍ということになる。 推測の域を出ない数字が並ぶのは、日本もアメリカも「パンを焼いて売るのは今やベーカリーだけではない」という時代になったからで、このような統計をまとめるのが困難になったからである。以前は業態区分もリテール、ホールセール、そしてインストアの3区分であったのが、これ以外の業態が出現しつつある。それは「フードサービスベーカリー」と呼ばれるもので、例えばベーカリー・カフェ、ベーカリー・レストランなどである。 さらに今後は従来の業態とは異なるものが出現すると思われる。すでに注目されているものに、コンビニエンスストア ベーカリーがあり、自社内で商品供給を行っている。日本国内でも同様の動きがあるが、筆者が調べた限りでは、アメリカのローカルCVSチェーンの中には、注目のアーティザンブレッドを商品化した例もある。 しかしながら、アメリカ人の生活の大部分はスーパーマーケット(以後SMと省略)に大きく依存している。特に食生活はSMの存在なくしてはありえない。その理由は何であるかを考えてみたが、現地での長い生活体験がないとわかりにくい。 おそらく大きな冷蔵庫があって、週2回ほどの頻度でまとめ買いをする習慣や、日本のような個人経営の食品店が少ないという事情からであろう。 最近は時間に追われる多忙な人(例えば共稼ぎ夫婦)が増えているので、一カ所で(一度に)ほとんどの物を買うという「ワンストップショッピング」の必要性が増加したことにも起因している。 リテールも独自性を発揮 アメリカの消費者は、パンを含めた食品類をどのような店(業態)で購入するかを調べてみた。業態別の売上高・店舗数=表1をご覧頂くとわかるが、SMの市場占有率が約79%で、圧倒的に多い。ちなみにリテールベーカリーは「その他(単独店舗など)」に含まれる。数字からみればSMに勝ち目がないように思ってしまうが、リテールはそれなりに独自商品を開発し、パーソナルサービスを充実させている場合が多く、それぞれ顧客支持を受けている。ただし冒頭に述べたように、小売業の業態区分は常に変化しているので、これらの数字は今後もめまぐるしく変化するものと思われる。例えばCVSやホールセールクラブ、さらに今、最も注目されているスーパーセンターの食品売上比率は増えると予測される。この動静は大いに気になるところであるので、いずれまた詳しくお伝えする。 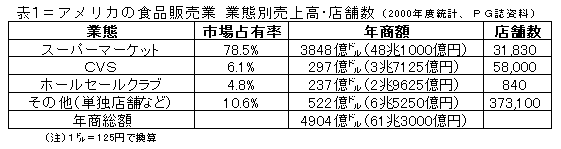 ベーカリーはSMの核 さて今回のテーマであるアメリカのインストアベーカリーであるが、筆者が入手した資料の中からわかりやすいものを選んでご説明しよう。 まず、SMの商品別売上比率は次の通りである。 ▼非食品……………10・15% ▼一般食品…………35・09% ▼生鮮食品…………49・57% ▼その他………………5・19% さらに生鮮食品部門の商品群別にみた内訳は次の通りである。 ▼精肉・鮮魚・鶏肉類14・04% ▼青果………………10・45% ▼乳製品……………7・79% ▼デリ惣菜…………5・91% ▼冷凍食品…………4・97% ▼棚物ベーカリー商品3・43% ▼インストアベーカリー2・98% 一見するとインストアベーカリーは売上比率が少なく、いかにも存在価値が低いように思われる。ところがアメリカではIBの存在はSM店舗全体の売上を左右すると考えられている。つまり、よいIB店舗とよいベーカリー商品が重要であると評価されている。また最近の傾向として惣菜と相性のよいパンは、IBではなくデリ惣菜売り場で売られている。「惣菜とマッチするパン」を隣り合わせて売るのは「クロスマーチャンダイジング」という初歩的な手法であるが、アメリカのSMで実例を見ると迫力満点だ。最近の人気商品の例として、サンドライトマト ブレッド、ガーリック ブレッド、オニオン ブレッドなどがある。これらの商品はホワイトブレッドなどと異なり、値引きの対象とならないので、利幅が大きい。また販売促進キャンペーンがやりやすい。 IBを利用してアメリカのSM各社は生鮮食品、特に昨今のトレンドであるホームミール対応食品の主軸として、パンとデリ惣菜をリンクさせた販売戦略を打ち出している。いわゆる「デリベーカリー」の台頭であるが、最近では商品の内容と性格が変化してきた。例えば、主婦や独身(または単身)の男女の、自分では調理できないが、または時間がなくて調理しないが、レストランのメニューに近い程度を自宅で食べたい、という願望を可能にしようという狙いである。掲載した写真はアメリカの代表的なSMのクローガー社のIBを示すが、ベーカリーとデリ売り場は隣接している。さらに、カリフォルニアのスーパー、ゲルソンズの売り場レイアウト=図1で、ベーカリーは入り口から入って右側に置かれていることに注目したい。この場所は来店客が立ちよる確立が最も高いと考えられている。アメリカのSMでは入店客の約65%が左回りに動いて買い物をする。つまりベーカリーを店舗の「核」と考えているのだ。 バラエティブレッドが健闘する
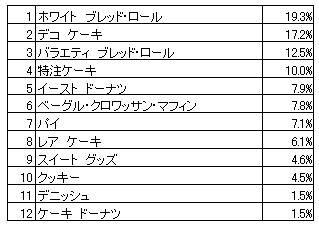
さてIBの商品はどうなっているのだろうか。商品群別売上高比率=表2をみていただきたい。 前号でも触れたが、アメリカのベーカリーはパンとケーキの両方を売っている場合が多いことを念頭において話を進める。また売上比率と利益率は一致しない場合が多い。最高位は当然ながら、日用性の高いホワイトブレッドが占める。ただし最も利益の出ない「ロープライス・ローマージン商品」である。 次位にはデコレーションケーキがくる。特注ケーキと共に最も利益率の高い商品であり、店頭で仕上げを行う「手作り演出」に最適とされている。嬉しいのはバラエティブレッドが健闘していることで、ホワイトブレッドとは反対に売上が伸びている。また商品開発に最も力量を発揮できる商品群である。なおバラエティブレッドは別名「ノン ホワイトブレッド」と呼ばれるように、白食パン以外がすべて含まれる。 この統計ではベーグル、クロワッサン、マフィンを一括しているが、詳しくみてみるとベーグルは一時のような急成長は終わった。また、マフィンは朝食用に伸びることが予想される。パイはフィリングを食事用に考えた「ディナー パイ」が注目されている。 IBの課題 今月のまとめとして、IBの抱える問題点に触れておく。結論をいうと「いかにして利益を確保するか」が最大の課題である。これは日本でも同じであろうが、異なるのはアメリカのSMベーカリーは大多数がSM自社経営であり、撤退はできないという点である。従って彼らはIB運営に必死の努力をしている。要点をまとめよう。 (1)スクラッチ方式は絶望。技術を持つ人材が確保できない。また見合う給料を払えない。 (2)設備投資と製造スペースを減らしたい。ミキサーを置かない「ミキサーレスIB」が増加。 (3)最近の著しい技術革新によるパーベークやソー&セル方式で多種類の商品が供給できるようになった。高度の技術力は不要で、人件費が節約できる。 (4)IB各支店ごとの商品の出来上がりムラを解消できる。また売れ残りロス(レフトオーバー)、欠品(チャンスロス)を軽減することができる。 (5)一方で他社商品との差別化ができにくくなった。対策の一案としてユニークな商品開発ができるホールセールベーカリーと協力して、独自性のある商品を作る。 今月は大きなテーマを選んだが、機会を改めてIBの最新情報をまとめる予定である。
|
2023年11月18日から、発行から1年を経過した記事は、会員の方以外にも全文が公開される仕様になりました。