記事の閲覧
| <<戻る |
| 実践的ベーカリーマネージメントの基礎知識(2)/2004年5月号 |
2023年11月18日から、発行から1年を経過した記事は、会員の方以外にも全文が公開される仕様になりました。
| 実践的ベーカリーマネージメントの基礎知識(2)
文・折井英雅
昭和30年に東京農工大学農芸化学科を卒業し、(株)東急フーズ(現サンジェルマン)入社、サンジェルマン開発部長、海外事業部長として国内外約120店舗のインストアベーカリー、レストランベーカリーの企画から開店までをプロデュース。平成3年ハワイ・ディーライトベーカリーでの2年間の社長職の後退社。平成4年から11年まで食糧学院・東京ホテルレストランカレッジ製菓喫茶店経営科(現在、東京栄養食糧専門学校に移管)科長として専門学校の教育に従事。現在はベーカリー会社顧問のほか、名古屋文化短大食生活専攻科講師として製菓製パン理論、フードマネージメント論を講義。所属団体としてはRC・アミカル会副会長、フードシステム研究所主任研究員として「食文化から食マーケティングヘ」の視点から、同研究所の江戸を学ぶ会、新発想開発塾に研究員として参画。 |
| 企業を経営していくときの基本思想 - 理念、長期方針、年度方針 第2章 経営理念及び企業運営
ここでは企業を経営していくときの基本思想と、それに基く運営の各項目について述べていきます。 第1節 理念 理念とは、経営者自身の人間観に基づいて、どういう信念で企業を経営していくかを決定付けるものです。従業員に示す社是、社訓といったものです。従業員に徹底するために、わかりやすく、簡潔に、見えやすいところに掲示します。 Aベーカリーは次のようにしています。 「お客様の満足を得るために、最高の技術、高い感性で商品を製造し、真心のこもった販売を致します」 第2節 長期方針―年度方針 長期方針とは、理念をより具現化して、5年後、10年後の経営者の欲する、あるべき姿を明確にしたものです。この日標の実現に向かって全従業員と共に挑戦することで、企業は活性化していきます。 Aベーカリーの経営者は10年後までに達成すべき目標として(1)今は1店舗だが10店舗を持つ(2)業態もベーカリー、カフェ、レストランを考える(3)売上高10億円を目標とし、経常利益5%を確保する(4)社員100名の組織を確立し、企画研究機関の充実をはかる(5)新業態、新商品を企画し、具体化をはかっていく、ことの5項目を掲げました。 年度方針とは、長期方針の目標を達成するための施策を年度毎に細かく具体化したものです。即ち年度毎に予算と施策で営業活動の指針を示し、管理の在り方を明示したものです。 次年度Aベーカリーは(1)現在1店舗の既存店の売上予算を7500万円とし、その確保のため、生産販売活動の質的改善の戦術をたてる(今年度売上実績は7000万円)(2)将来の多店舗化のモデル店となるベーカリーカフェを企画し3年度初頭に開店する、ことを計画しました。 |
| 安定性、成長性、収益性確保には財務諸表を理解する必要がある
第3節 財務戦略―計数管理
企業が長期にわたって安定して運営されるためには財務体質の健全化が必要です。財務戦略とは、それを実現させるための戦略です。即ち従業員には働きがいのある安定した賃金を長期にわたり確保し、また将来の事業の拡大に備えて、相応の資金を内部留保していかなければなりません。企業の安定性、成長性、収益性を確保するための戦略ということです。 そのためには企業の財務諸表を理解することが大切です。特に損益計算書と貸借対照表(バランスシート)は長期戦略の政策決定のための重要な表になります。損益計算書は一定期間の活動で企業の儲けがどうなったかを表し、貸借対照表はその活動の結果財産がどうなったかを表します。この2つの表は年度毎の計数管理でも用いますのでまとめて解りやすく後述します。 計数管理とは、年度方針の予算に基づき、ヒト、モノの施策とその活動の経過、結果をカネで表わすことです。端的に表しますと「利益=売上 - 費用」で、利益増大には売上の増加か、費用の節減が必要です。効果的に生産、販売活動をし、それをマーケティング活動で活発化させます。これらの具体的な施策と行動については、生産・販売活動の章で説明します。 その営業活動の結果がその年度の損益計算書となり、その最終日の財産状態が、貸借対照表となります。それを決算書といいます。 実際の会社の決算書として、某大手製パン会社の有価証券報告書に掲載されている損益計算書と、貸借対照をそれぞれ表2-1、表2-2に示しますが、見ての通り大変複雑なので、Aベーカリーを例にとってティピカルな表にして説明します。なお理解を深めるためAベーカリーの10年後を推定した表も参考に記載しました。 表3 Aベーカリーの貸借対照表 単位千円 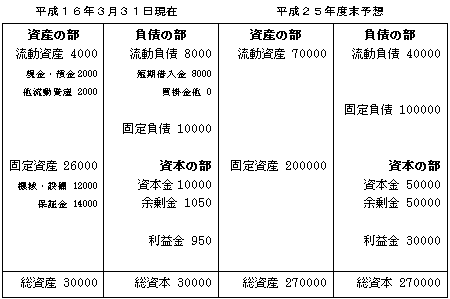 |

| 損益計算書は企業の収支を、貸借対照表は企業の体質を示す
【貸借対照表の仕組み】
貸借対照表は企業が一定期間の活動の結果、または活動すると予想しての結果、その期末での財産がどうなっているかを表すもので、利益がいくらたまりそれはどうして得られたか、また企業の財産はどう変化したかがわかるので、例えば「この会社は資金的余裕があって、投資ができる」とか、「資金繰りが大変だ」とかを知ることができます。 複雑な表2-1も項目は表3と同じで、内訳が細かいだけですので原理をしっかり把握すれば、同業他社の分析もできて、それを自社と比較すれば、とても参考になります。 表3について、その仕組みを説明します。 (1)総資産と総資本は同額で3000万円です。 (2)総資産は流動資産と固定資産にわかれます。 流動資産は1年以内に現金化される資金で、現金・預金、売掛金、棚卸材料などです。 Aベーカリーは預金で200万円と棚卸の材料や仕掛品で200万円あり、流動資産は400万円でした。 固定資産は1年以上の使用に耐えうる資産です。土地、建物(自社のもの)、内装設備、什器機械、投資、保証金などです。 Aベーカリーは平成13年4月にオープンしましたが、その時20坪を借り、内装、設備、機器等に3000万円を投資しました。平成16年3月末では、3年間で1800万円の償却がすんでいますので(5年均等償却で計算しています)、残りの分1200万円が固定資産の設備・機械に計上されています。また賃借条件として坪当たり70万円で計1400万円の保証金を預けましたので、固定資産としては、2600万円となりました。 (3)総資本は自己資本と他人資本である負債にわかれます。流動負債は支払期限が1年以内の債務項目で、買掛金、未払金、支払手形、短期借入金などです。 Aベーカリーは銀行から短期借入金として800万円ありました。 固定負債は支払期限が1年を超える債務項目です。長期借入金、社債などです。 Aベーカリーは銀行からの長期借入金が1000万円ありました。 自己資本は正味の資産額であって、資産総額から負債総額を引いた金額として把握されます。つまり純資産で資本金、法定準備金、剰余金、当期利益(損失)の各項目が入ります。 Aベーカリーは資本金が1000万円であり、2年間の剰余金が105万円、当期利益が95万円あったので、資本の部で1200万円ありました。 (4)負債と資本は資金の調達(源泉)を意味しており、いわばどこからお金を持ってきたか、ということです。 資産はその資金の使途(運用)を表しており、いわば何に使ったのかということです。 この両者のバランスがとれているか、前回より改善されているかを見ることが大切です。経営比率の分析など、他社との比較検討を行う必要がありますが、これは、この講義が一通りすんで、Aベーカリーのいろいろな内容がわかってからの方が、理解が深まると思いますので、その機会にゆずります。 今回は表の仕組みを十分理解しておいて下さい。ここでは一例として、企業にとって重要な比率である自己資本比率の説明をしておきます。 Aベーカリーはバランスシート上、自己資本比率でみる限り比較的健全な利益体質の企業だといえます。自己資本比率とは、総資本に対して自己資本がどのくらいあるかということです。自己資本は、資本金と利益金を合計したもので、いわば自分自身が持っているおカネといえます。 これに対し総資本は自己資本と他人資本を合計したもので、他人資本とは借入金や買掛金などのいわゆる借金になります。この総資本のなかに占める自己資本の割合が多いということは、企業に安定性がある、企業体質が強く足腰がしっかりしている、ということです。 計算式は「(自己資本比率=自己資本÷総資本)×100%」となります。 この比率の見方は規模の大小や環境の変化で違ってきますので、一概にはいえませんが、Aベーカリーのような小規模店では、40%以上で安定、50%以上で優良だといわれます。 大企業になりますと、30%以上で安定、40%以上で優良といわれます。 比較的大きな会社では、多店舗展開や設備増強で多額の投資を必要としますので借入れが多くなりがちですし、大会社は信用もありますので借り易さもあり、他人資本が増える傾向にあります。 小規模店では、多額のおカネを動かし難いので投資には慎重になりますし、銀行の信用も厳しいので、自分の出来る範囲で考えようということになります。 無謀にどんどん投資をして、借金を重ねればやがて倒産という憂き目を見ることになります。 さてAベーカリーですが、平成16年の自己資本比率は「(1200万円÷3000万円)×100%=40%」でやや安定しています。 もし会社が順調に推移し平成25年に表3の通りになったとすれば「(1億3000万円÷2億7000万円)×100%=48・1%」で優良に近くなります。 多店舗展開して投資が大きくなっても資本金も順調に増え、収益が上がって利益の内部留保があったためと見られ、このような会社になるように長期方針を進めたいものです。 表2の大手会社は「(177883百万円÷497630百万円)×100%=35・7%」で、自己資本比率で判断すれば、優良に近い会社といえます。 |
| コラム
有価証券報告書
上場会社や店頭登録会社などが、証券取引法の規定により決算期後3カ月以内に財務大臣に提出することが義務づけられている書類です. この内容には、会社の概況、事業の内容、設備の状況、株価の状況、役員の経歴、財務諸表など詳しく記載されており、特に損益計算書には、製造原価明細書も添付されています。 上場会社ですので大きな会社が多いですが、会社の概要や経理内容、連結子会社の内容もわかりますので、同業他社の在り方の検討が出来、自社の方針などにおおいに参考になります。なお決算毎の最近号は、東京では大手町の政府刊行物サービス・センターで常時販売されております。 |
2023年11月18日から、発行から1年を経過した記事は、会員の方以外にも全文が公開される仕様になりました。